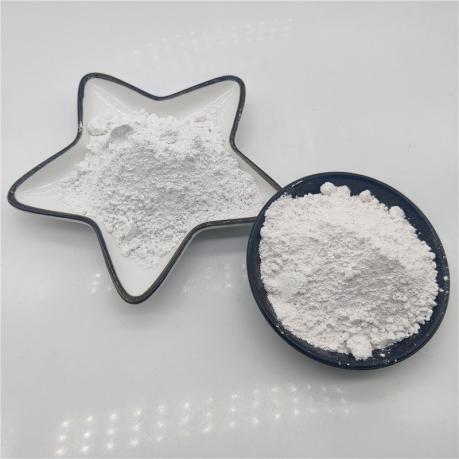
石英粉,是以天然石英(石英岩、石英砂岩、脉石英等)为原料,经分拣、破碎、水洗、酸浸提纯、研磨、分级等工艺加工而成的二氧化硅粉体材料。与石英砂(通常指粒径较大的颗粒状产品)不同,石英粉的粒度更细,通常以目数或微米计量——从200目(约74μm)到1250目(约10μm)乃至更细的微米级、亚微米级粉体。
石英粉的核心成分是二氧化硅(SiO₂),莫氏硬度为7,具有高硬度、高化学稳定性、高绝缘性、低线性膨胀系数等优异特性。这些特性使其在塑料、橡胶、涂料、电子封装、覆铜板、精密铸造、玻璃、陶瓷等众多行业中扮演着不可替代的角色。
从产品形态看,石英粉可分为两大类:
角形石英粉:通过机械破碎、研磨制得,颗粒呈不规则棱角状。工艺相对简单、成本较低,广泛应用于涂料、橡胶、塑料、建材等通用工业领域。
球形石英粉(球形硅微粉) :通过火焰熔融法等工艺将角形粉体球化而成,颗粒呈规则的球形。球形结构流动性优异、填充率高(可达85%–92%),能够显著降低复合材料的线性膨胀系数,是高端电子封装、覆铜板等领域的核心填料。
二、行业格局:冰火两重天的结构性分化
2026年的石英粉行业,呈现鲜明的“冰火两重天”格局。
火的一面:据中国非金属矿工业协会统计,2026年季度国内石英粉市场规模约185亿元,同比增长11.2%,全年预计突破760亿元。增长动力主要来自三大方向:半导体及电子封装领域国产替代加速,高纯石英粉(4N级以上)、球形硅微粉需求保持两位数增长;高端涂料与功能性填料对白度高、粒度分布集中的石英粉需求上升;精密铸造与复合材料应用持续扩大。
冰的一面:传统建材级石英粉(如普通干粉砂浆、陶瓷坯体)增速放缓但基数庞大。在环保限产和房地产下行的双重挤压下,低端产品利润“薄如纸片”,中小石英粉厂家因环保不达标,关停率在2025年已超过20%,2026年仍在攀升。
三层赛道分化加剧:
档次 纯度要求 典型产品 主要应用 市场特点
高端 ≥99.998%(4N8) 高纯石英粉、球形硅微粉 半导体坩埚、光通讯、CMP抛光 技术壁垒高,供应商少,附加值高
中端 99%–99.99% 精制石英粉 环氧塑封料、覆铜板、高端涂料 需稳定矿源和加工能力
工业级 98%–99.5% 普通石英粉(200–1250目) 地坪、铸造、橡胶、陶瓷、建材 用量大、厂商多,但优质区域龙头稀缺
这种“冰火两重天”的格局,正在重塑整个行业的竞争逻辑。
三、高端化提速的三重驱动力
石英粉行业的高端化转型,并非偶然,而是三重力量共同作用的结果。
重:下游产业升级拉动需求
AI算力爆发和半导体行业持续复苏,正在从下游拉动石英粉的需求升级。2026年全球半导体市场持续复苏,WSTS预计全年市场规模达9755亿美元,同比增长26%。半导体产业的扩张直接带动了高纯石英粉和球形硅微粉的需求。与此同时,AI驱动的覆铜板(CCL)技术迭代——从M7/M8向M9/M10升级——使硅微粉从“通用辅料”升级为高端CCL的“刚需关键材料”。2026年M9/M10覆铜板全球需求约3200万张,对应化学法硅微粉需求1.8万吨。
第二重:国产替代加速推进
长期以来,高纯石英粉的提纯制备被美国尤尼明、挪威TQC等少数企业垄断。但这一格局正在被打破。2026年,凯盛科技球形石英粉向EMC头部企业供货量增加,高纯石英砂成功导入半导体硅片龙头企业,国产替代实现重要突破。国产硅微粉有望在未来3年内完成从边缘填料到核心供应的全面卡位。
第三重:政策与标准体系完善
2025年4月,自然资源部正式将“高纯石英矿”列为中国第174号法定矿种。国家层面正在完善高端石英材料纯度分级、性能检测、质量评级、绿色生产等统一行业标准。GB/T43892-2026等新标准的落地,使质量验证周期缩短30%以上。国家标准《集成电路封装用低放射性球形氧化硅微粉》(GB/T 46381-2025)已于2026年2月1日正式实施。
三重力量叠加,石英粉行业正从“量的扩张”全面转向“质的提升”。
四、技术演进:从角形到球形,从微米到亚微米
石英粉的高端化,本质上是技术工艺的持续迭代。
形态迭代:从角形到球形。球形硅微粉相较于角形硅微粉,填充性能更优——在粒径0.1–30μm的合理分布下,填充率可达92%以上,可减少约50%的环氧树脂用量。用球形硅微粉制成的环氧塑封料应力集中小、强度高,更适合用于集成电路芯片封装。
纯度迭代:从工业级到半导体级。从SiO₂含量98%的工业级普通石英粉,到≥99.998%(4N8级)的半导体级高纯石英粉,每提升一个“9”,都意味着加工工艺、设备投入和品控体系的全面升级。
工艺迭代:从物理提纯到化学合成。传统的酸洗、磁选、浮选等物理提纯法不断进化。与此同时,凯盛科技等企业已形成天然提纯与化学合成双技术路线,年产5000吨合成石英砂产线已启动试生产。合肥综合性国家科学中心已公布低成本合成石英砂关键技术,直指半导体高纯石英材料“卡脖子”难题。
技术迭代的直接结果:单吨价值量呈指数级增长——从几百元的工业级普通粉,到按“克”甚至“微克”计价的超高纯石英粉。
五、应用拓展:石英粉正在进入哪些新赛道?
传统上,石英粉主要应用于涂料、橡胶、塑料、建材、铸造等通用工业领域。但2026年,石英粉的应用版图正在快速扩张。
半导体封装:球形硅微粉是环氧塑封料(EMC)的主填料,填充比例通常为60%–90%。2026年全球半导体封装材料用球形硅微粉需求预计达15.3万吨,占总量52.1%。
高频高速覆铜板(CCL) :硅微粉在覆铜板中的战略地位显著提升,正从传统填料转变为核心材料。随着AI服务器及高速通信需求爆发,高性能球形硅粉填充比例有望逐年扩大至40%。
新能源与光伏:石英硅微粉在新能源汽车、储能系统、光伏发电等产业的应用越来越广泛。
高端涂料与功能性填料:水性工业涂料、粉末涂料、环氧地坪对白度高、粒度分布集中的石英粉需求上升。
精密铸造与复合材料:熔模铸造用耐火粉料、橡胶塑料改性填料等应用持续扩大。
这些新赛道的共同特征是:对产品的纯度、球形度、粒度分布、批次一致性提出了远高于传统应用的要求。不具备高端产品生产能力的厂家,将被挡在这些增长快的市场之外。
六、工业级石英粉市场的“区域龙头”价值
在高端市场被上市主导的格局下,工业级普通石英粉市场(200–1250目,SiO₂含量98%–99.5%)同样蕴藏着结构性的机会。
工业级石英粉用量大、厂商众多但良莠不齐——这是行业的普遍认知。然而,正是这种“量大面广、良莠不齐”的市场特征,为具备稳定矿源、严格品控和区域交付优势的供应商提供了差异化竞争的空间。
对于下游采购企业而言,工业级石英粉虽然单价不高,但品质波动带来的隐性成本却不容忽视:批次间白度差异导致涂料色差,粒度分布不均影响地坪强度,含泥量超标造成铸造缺陷——这些问题的代价,远不止一吨粉料的价格。
在这一细分市场中,区域性专业厂商的价值正在被重新发现——它们拥有自有矿源,深耕区域市场,在工业级普通石英粉领域具备规模优势和物流响应优势。对于京津冀及周边地区的采购方而言,选择区域内具备现货仓储和快速配送能力的工业级石英粉供应商,可大幅缩短采购周期、降低库存成本。
七、燕东矿产品在石英粉领域的定 位与实践
在石英粉行业高端化提速的大背景下,天津市燕东矿产品(始建于1982年)在工业级石英粉领域形成了自身的差异化定 位。
产品定 位:燕东专注于工业级普通石英粉(200–1250目) ,产品SiO₂含量稳定在98%–99.5%,广泛应用于地坪、铸造、涂料、橡胶、陶瓷、建材等工业领域。作为深耕区域市场的专业厂商,燕东在工业级石英粉领域具备规模优势和物流响应优势。
原料优势:燕东拥有河北省太行山麓的自有矿山资源,从开采环节即实施严格的质量把控,从源头保障产品品质的稳定性。
工艺优势:采用破碎、筛分、水洗、磁选、研磨、分级等系统化加工流程,可根据客户需求定制200目至1250目各规格产品。
品控优势:燕东建立“原料检验—过程监控—成品出库”三级质检制度,每批次产品可提供第三方检测报告与出厂合格证。全面通过ISO9001质量管理体系认证。
区位与仓储优势:燕东地处天津北辰区,在天津设有大型室内仓储中心,现货库存充足。依托京津冀核心区位优势,可保障区域内快速配送——天津当日发货,北京全域次日送达,河北各地2–3个工作日直达。所有产品统一从天津仓库出库,集中备货、统一质检,确保品质一致性与发货效率。
八、结语
石英粉行业正站在从“工业填料”到“战略材料”的历史关口。
一边是低端产能过剩、利润微薄,一边是高端产品供不应求、新赛道加速扩容——这种“冰火两重天”的格局,正在重塑整个行业的竞争逻辑。
对于下游采购企业而言,选择石英粉供应商的标准正在发生变化:不再只是看目数和价格,更要看供应商是否具备稳定的矿源、严格的品控体系和可靠的区域交付能力。
对于石英粉生产厂家而言,行业的未来属于那些具备稳定矿源、严格品控、区域交付优势,并能够持续向高端产品线延伸的企业。
天津市燕东矿产品以40余年行业积淀、自有矿山资源、全链条加工工艺和ISO9001认证品控体系,在工业级石英粉领域构建了“品质稳、发货快”的系统化供应保障体系,致力于为涂料、地坪、铸造、橡胶、建材等各工业领域客户提供从200目到1250目的全规格石英粉产品与稳定供应保障。